Plan de trésorerie : le construire en 30 minutes et anticiper les mois difficiles
 Par Adeline Duclos
6 min de lecture
Mis à jour le 11/10/2026
Une entreprise rentable peut manquer de trésorerie : un gros client qui paie en retard, une échéance de TVA oubliée, un été plus calme que prévu, et le compte passe dans le rouge. Le plan de trésorerie sert justement à voir venir ces moments tendus plusieurs mois à l’avance. Bonne nouvelle : la première version se construit en une trentaine de minutes, avec un simple tableur. Voici la méthode, pas à pas.
Plan de trésorerie : de quoi parle-t-on ?
Un plan de trésorerie prévoit, mois par mois, l’argent qui va entrer sur votre compte et celui qui va en sortir. Il répond à une question simple : « aurai-je assez d’argent sur mon compte à la fin de chaque mois ? »
Il ne faut pas le confondre avec le compte de résultat. Une facture émise en mars mais payée en mai compte dans votre chiffre d’affaires de mars, mais dans votre trésorerie de mai. Le plan de trésorerie suit la date réelle des mouvements d’argent.
La trésorerie se raisonne en montants TTC, puisque c’est ce qui passe réellement sur votre compte. La TVA collectée apparaît en encaissement, et la TVA reversée à l’État en décaissement.
La méthode en 5 étapes
1. Partez du solde de votre compte
Notez le solde bancaire au premier jour du mois de départ. C’est la « trésorerie de début » de votre premier mois. Si vous avez plusieurs comptes professionnels, additionnez-les.
2. Listez vos encaissements
Pour chaque mois, estimez ce qui va réellement arriver sur votre compte :
- les ventes encaissées, en tenant compte des délais de paiement de vos clients ;
- les aides et subventions attendues ;
- les apports des associés ou les emprunts débloqués ;
- les autres rentrées : remboursement de TVA, vente d’un matériel…
Partez de vos encaissements des douze derniers mois : ils révèlent votre saisonnalité bien mieux qu’une estimation au jugé.
3. Listez vos décaissements
Classez vos sorties d’argent en trois familles, pour n’en oublier aucune :
- Les dépenses fixes : loyer, salaires, cotisations sociales, abonnements, remboursements d’emprunt.
- Les dépenses variables : achats de marchandises, matières premières, sous-traitance, frais de livraison.
- Les dépenses ponctuelles : assurances annuelles, TVA à reverser selon votre régime, impôts, cotisation foncière des entreprises (CFE) en fin d’année, investissements.
4. Calculez le solde de chaque mois
Pour chaque mois : trésorerie de fin = trésorerie de début + encaissements − décaissements. La trésorerie de fin d’un mois devient la trésorerie de début du mois suivant. Un tableur fait ce calcul pour vous sur les douze mois.
5. Fixez un seuil d’alerte
Décidez du montant minimum que vous voulez toujours garder sur votre compte : par exemple un mois de charges fixes. Tous les mois qui passent sous ce seuil doivent être signalés, en couleur, pour que vous les voyiez tout de suite.
Un exemple sur douze mois
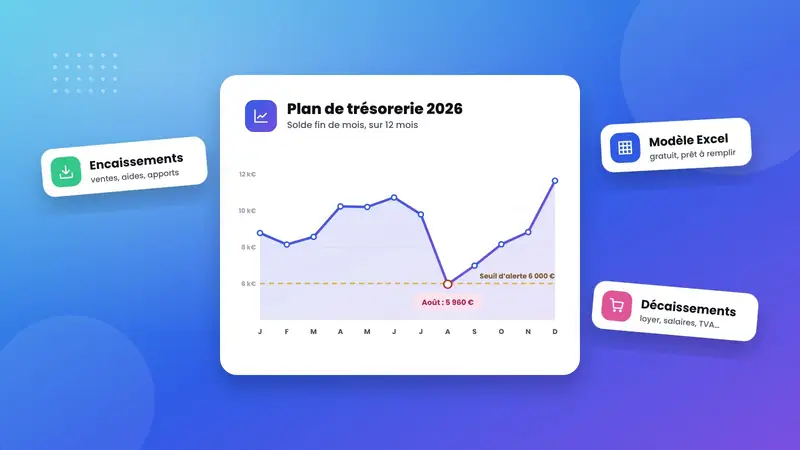
Prenons une petite entreprise qui démarre l’année avec 8 000 € sur son compte et fixe son seuil d’alerte à 6 000 €. Ses ventes baissent en été, et elle paie ses assurances chaque trimestre et sa TVA en février, mai, août et novembre.
| Mois | Trésorerie fin de mois | Lecture |
|---|---|---|
| Janvier | 8 770 € | Confortable |
| Avril | 10 230 € | Bonne période |
| Juillet | 9 790 € | Les ventes ralentissent |
| Août | 5 960 € | Sous le seuil d’alerte |
| Septembre | 6 980 € | Reprise |
| Décembre | 11 640 € | Fin d’année solide |
Sur l’année, l’entreprise gagne de l’argent. Pourtant, en août, ventes faibles et TVA à reverser coïncident : la trésorerie passe sous le seuil d’alerte. Repéré dès janvier, ce creux se prépare sans stress.
Que faire si un mois s’annonce tendu ?
Le plan de trésorerie ne sert pas qu’à constater : il vous laisse le temps d’agir. Les leviers les plus courants :
- accélérer les encaissements : facturer plus vite, demander des acomptes, relancer systématiquement les retards ;
- négocier avec vos fournisseurs un délai ou un étalement sur les grosses factures ;
- décaler une dépense non urgente, comme un investissement, de quelques semaines ;
- anticiper avec votre banque : une solution de financement se négocie bien mieux avant le découvert qu’après.
Entre professionnels, les délais de paiement sont plafonnés par la loi : en règle générale 60 jours à compter de la date de la facture, ou 45 jours fin de mois si c’est prévu au contrat. Mentionnez vos conditions de paiement et vos pénalités de retard sur chaque facture.
Les erreurs les plus fréquentes
- mélanger montants hors taxes et TTC dans le même tableau ;
- compter une vente au moment de la facture plutôt qu’au moment du paiement ;
- oublier les dépenses annuelles : assurances, CFE, régularisations de charges ;
- construire le plan une fois et ne plus jamais le mettre à jour.
Un plan de trésorerie vit : comparez chaque mois le prévu et le réel, ajustez les mois suivants. Dix minutes par mois suffisent quand le fichier est bien construit.
Votre modèle prêt à l’emploi
Pour gagner du temps, téléchargez notre plan de trésorerie sur 12 mois, gratuit. Il contient les principaux postes d’encaissements et de décaissements, calcule automatiquement les soldes, colore en rouge les mois négatifs et en jaune ceux qui passent sous votre seuil d’alerte, et trace la courbe de votre trésorerie. Il ne vous reste qu’à remplacer les montants d’exemple par les vôtres.
Pour aller plus loin, notre calculateur de seuil de rentabilité vous indique le chiffre d’affaires à atteindre pour couvrir vos charges.
Questions fréquentes
Quelle différence entre plan de trésorerie et budget prévisionnel ?
Le budget prévisionnel (ou compte de résultat prévisionnel) estime si votre activité sera rentable sur l’année. Le plan de trésorerie vérifie que vous aurez assez d’argent sur votre compte à chaque instant. Une entreprise rentable peut connaître des difficultés de trésorerie.
Faut-il raisonner en HT ou en TTC ?
En TTC, car c’est ce qui passe réellement sur votre compte bancaire. La TVA collectée et la TVA reversée apparaissent comme des lignes à part entière.
À quelle fréquence le mettre à jour ?
Une fois par mois au minimum, en comparant le prévu au réel. En période tendue, une mise à jour chaque semaine permet de réagir plus vite.
Mon plan prévoit une trésorerie négative, que faire ?
Agissez dès maintenant : accélérez vos encaissements, décalez les dépenses non urgentes et contactez votre banque ou votre expert-comptable pour étudier une solution de financement avant l’échéance.
Vous voulez un suivi de trésorerie alimenté automatiquement par votre banque et vos factures ? Nous construisons des tableaux de bord sur mesure, et notre assistanat externalisé peut se charger des relances de vos factures impayées.